Domain database-development.de kaufen?
Wir ziehen mit dem Projekt
database-development.de um.
Sind Sie am Kauf der Domain
database-development.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain database-development.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Grundkurs Datenbankentwicklung, Fachbücher von Stephan KleukerMit diesem Buch erhalten Studierende einen kompakten und praxisorientierten Einstieg, mit dem sie bereits früh im Studium sehr gut zurechtkommen. Die verschiedenen Phasen einer Datenbankentwicklung werden mit ihren Vorgehensweisen, Konzepten und möglichen Problemquellen vorgestellt. Gerade die Anforderungsanalyse und die Möglichkeit zur Erstellung mächtiger SQL-Anfragen werden als besonders praxisrelevante Aspekte betont. Durch die im zweiten Teil detailliert vorgestellte Integration von Datenbanken in die umgebende Software sind Studierende nach der Lektüre in der Lage, in Praxisprojekten erfolgreich mitzuarbeiten. Das Buch deckt inhaltlich eine Einführungsvorlesung vollständig ab. Die 5. Auflage wurde um das Thema JPA (Objekt-Relationale-Persistenz) ergänzt. Zusätzlich werden Unterschiede zwischen Oracle, Maria DB und Apache Derby erläutert. Neben vielen kleinen Beispielen zur Verdeutlichung einzelner Aspekte wird ein durchgehendes Beispiel genutzt. Alle Kapitel schliessen mit Wiederholungsfragen und Übungsaufgaben, deren Lösungen online zum Download zur Verfügung stehen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datenbankentwicklung lernen mit SQL Server 2022, Fachbücher von Robert PantherAlles, was ein gutes Lehrbuch bieten sollte: klar definierte Lernziele, anschauliche Beispiele und viele praktische Übungsaufgaben. Aktualisierte Neuauflage der bewährten Einführung in die Datenbankentwicklung. Basiert auf der kostenlos erhältlichen Version SQL Server 2022 Express. Jetzt komplett überarbeitet und an alle Neuerungen der SQL-Server-Version von 2022 angepasst. SQL Server 2022 und die kostenlose Version SQL Server 2022 Express eignen sich ideal, um in die professionelle Datenbankentwicklung einzusteigen. Sie können mit ihnen komplexe Datenbankprojekte verwirklichen, die die Funktionalität einer Desktop-Datenbank wie Microsoft Access deutlich übersteigen. Wenn Sie tiefer in die Datenbankentwicklung mit einem professionellen Datenbankserver einsteigen wollen, ist dieses Buch genau das Richtige für Sie. Es vermittelt leicht verständlich sowohl die Datenbankgrundlagen als auch das Programmierwissen, das Sie benötigen, um die umfangreichen Möglichkeiten von SQL Server 2022 zu nutzen. Aufgrund des didaktisch durchdachten Konzepts mit vielen Übungen und Praxistipps ermöglicht dieses Buch Ihnen eine fundierte Einarbeitung in die Entwicklung von Datenbanken. Das Buch basiert auf der kostenfrei erhältlichen Version SQL Server 2022 Express, eignet sich aber auch für grössere SQL-Server-Editionen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
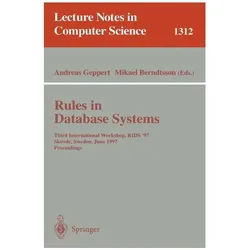
Rules in Database Systems, FachbücherDas Buch "Rules in Database Systems" dokumentiert die Ergebnisse des dritten internationalen Workshops zu Regeln in Datenbanksystemen, der im Juni 1997 in Skövde stattfand. Es enthält 13 überarbeitete Beiträge, die aus 33 eingereichten Arbeiten ausgewählt wurden. Diese Beiträge bieten einen umfassenden Überblick über den aktuellen Stand der Technik in diesem Fachgebiet. Die Themen reichen von deduktiven Datenbanken über Architekturen aktiver Datenbanksysteme bis hin zu Regelmodellierung, Simulation und Validierung. Die sorgfältige Auswahl und Überprüfung der Arbeiten gewährleistet eine hohe wissenschaftliche Qualität und Relevanz für Fachleute und Studierende im Bereich Informatik und Datenbanksysteme.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
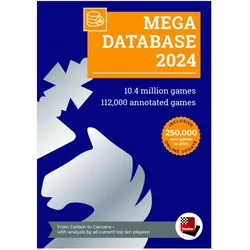
Chess Base Mega Database 2024Die ChessBase Mega Database 2024 ist mit über 10,4 Millionen Partien aus dem Zeitraum 1475 bis 2023 im ChessBase Qualitätsstandard die exklusive Schachdatenbank für höchste Ansprüche. Mit über 110.000 kommentierten Partien beinhaltet die Mega 2024 die weltweit grösste Sammlung hochklassig analysierter Partien. Trainieren Sie wie ein Profi! Bereiten Sie sich mit ChessBase und der Mega Database 2024 punktgenau auf Ihre Gegner vor, lassen Sie sich von Grossmeistern erklären, wie man Ihre Lieblingsvarianten am besten behandelt, verbessern Sie Ihr Repertoire und vieles mehr. Inklusive Mega Update Service 2024: Aktualisieren Sie Ihre Mega mit ChessBase 17 (oder 16/15) Woche für Woche mit über 5.000 neuen Partien, das sind ca. 250.000 neue Partien bis Ende 2024. Komfortabler Direktzugriff über das Menü auf: Weltmeisterschaften, Kandidaten- und Top-Turniere, berühmte historische Turniere und alle Olympiaden. Spielerlexikon zum Download mit über 1,4 Millionen Spielernamen und über 44.000 Spielerfotos (nur mit ChessBase 17, 16 oder 15). Systemvoraussetzungen: Desktop-PC oder Laptop, 2 GB RAM, Windows 11, 10 oder 8.1, DVD-ROM Laufwerk, ChessBase 17, 16 oder 15, Internetzugang für Downloads.190,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
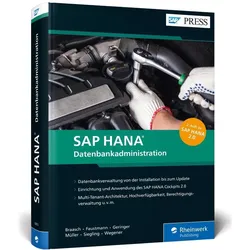
SAP HANA – Datenbankadministration, Fachbücher von Hendrik MüllerAlles, was Sie zur Administration von SAP HANA 2.0 wissen sollten. Dieses Buch führt Sie durch das neue SAP HANA Cockpit: von der Installation und Konfiguration bis zur Systemüberwachung. Sie lernen nicht nur die Feinheiten der Architektur von SAP HANA und die Installationsvarianten kennen, sondern erhalten auch wertvolle Empfehlungen für Sizing, Migration und Performanceoptimierung. Auch die Berechtigungsverwaltung sowie die Fehleranalyse und -behebung kommen nicht zu kurz. Aus dem Inhalt: Architektur und Betriebskonzept, Multiple-Container- und Multiple-Host-Systeme, Sizing, Migration und Installation, Updates und Systemkopien, Backup, Restore und Recovery, Hochverfügbarkeit, Datenbankobjekte, Sicherheit, Benutzer- und Rechteverwaltung, Performance Monitoring, Fehleranalyse und -behebung.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundkurs Datenbankentwicklung, Fachbücher von Stephan KleukerMit diesem Buch erhalten Studierende einen kompakten und praxisorientierten Einstieg, mit dem sie bereits früh im Studium sehr gut zurechtkommen. Die verschiedenen Phasen einer Datenbankentwicklung werden mit ihren Vorgehensweisen, Konzepten und möglichen Problemquellen vorgestellt. Gerade die Anforderungsanalyse und die Möglichkeit zur Erstellung mächtiger SQL-Anfragen werden als besonders praxisrelevante Aspekte betont. Durch die im zweiten Teil detailliert vorgestellte Integration von Datenbanken in die umgebende Software sind Studierende nach der Lektüre in der Lage, in Praxisprojekten erfolgreich mitzuarbeiten. Das Buch deckt inhaltlich eine Einführungsvorlesung vollständig ab. Die 5. Auflage wurde um das Thema JPA (Objekt-Relationale-Persistenz) ergänzt. Zusätzlich werden Unterschiede zwischen Oracle, Maria DB und Apache Derby erläutert. Neben vielen kleinen Beispielen zur Verdeutlichung einzelner Aspekte wird ein durchgehendes Beispiel genutzt. Alle Kapitel schliessen mit Wiederholungsfragen und Übungsaufgaben, deren Lösungen online zum Download zur Verfügung stehen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datenbankentwicklung lernen mit SQL Server 2022, Fachbücher von Robert PantherAlles, was ein gutes Lehrbuch bieten sollte: klar definierte Lernziele, anschauliche Beispiele und viele praktische Übungsaufgaben. Aktualisierte Neuauflage der bewährten Einführung in die Datenbankentwicklung. Basiert auf der kostenlos erhältlichen Version SQL Server 2022 Express. Jetzt komplett überarbeitet und an alle Neuerungen der SQL-Server-Version von 2022 angepasst. SQL Server 2022 und die kostenlose Version SQL Server 2022 Express eignen sich ideal, um in die professionelle Datenbankentwicklung einzusteigen. Sie können mit ihnen komplexe Datenbankprojekte verwirklichen, die die Funktionalität einer Desktop-Datenbank wie Microsoft Access deutlich übersteigen. Wenn Sie tiefer in die Datenbankentwicklung mit einem professionellen Datenbankserver einsteigen wollen, ist dieses Buch genau das Richtige für Sie. Es vermittelt leicht verständlich sowohl die Datenbankgrundlagen als auch das Programmierwissen, das Sie benötigen, um die umfangreichen Möglichkeiten von SQL Server 2022 zu nutzen. Aufgrund des didaktisch durchdachten Konzepts mit vielen Übungen und Praxistipps ermöglicht dieses Buch Ihnen eine fundierte Einarbeitung in die Entwicklung von Datenbanken. Das Buch basiert auf der kostenfrei erhältlichen Version SQL Server 2022 Express, eignet sich aber auch für grössere SQL-Server-Editionen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Rules in Database Systems, FachbücherDas Buch "Rules in Database Systems" dokumentiert die Ergebnisse des dritten internationalen Workshops zu Regeln in Datenbanksystemen, der im Juni 1997 in Skövde stattfand. Es enthält 13 überarbeitete Beiträge, die aus 33 eingereichten Arbeiten ausgewählt wurden. Diese Beiträge bieten einen umfassenden Überblick über den aktuellen Stand der Technik in diesem Fachgebiet. Die Themen reichen von deduktiven Datenbanken über Architekturen aktiver Datenbanksysteme bis hin zu Regelmodellierung, Simulation und Validierung. Die sorgfältige Auswahl und Überprüfung der Arbeiten gewährleistet eine hohe wissenschaftliche Qualität und Relevanz für Fachleute und Studierende im Bereich Informatik und Datenbanksysteme.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chess Base Mega Database 2024Die ChessBase Mega Database 2024 ist mit über 10,4 Millionen Partien aus dem Zeitraum 1475 bis 2023 im ChessBase Qualitätsstandard die exklusive Schachdatenbank für höchste Ansprüche. Mit über 110.000 kommentierten Partien beinhaltet die Mega 2024 die weltweit grösste Sammlung hochklassig analysierter Partien. Trainieren Sie wie ein Profi! Bereiten Sie sich mit ChessBase und der Mega Database 2024 punktgenau auf Ihre Gegner vor, lassen Sie sich von Grossmeistern erklären, wie man Ihre Lieblingsvarianten am besten behandelt, verbessern Sie Ihr Repertoire und vieles mehr. Inklusive Mega Update Service 2024: Aktualisieren Sie Ihre Mega mit ChessBase 17 (oder 16/15) Woche für Woche mit über 5.000 neuen Partien, das sind ca. 250.000 neue Partien bis Ende 2024. Komfortabler Direktzugriff über das Menü auf: Weltmeisterschaften, Kandidaten- und Top-Turniere, berühmte historische Turniere und alle Olympiaden. Spielerlexikon zum Download mit über 1,4 Millionen Spielernamen und über 44.000 Spielerfotos (nur mit ChessBase 17, 16 oder 15). Systemvoraussetzungen: Desktop-PC oder Laptop, 2 GB RAM, Windows 11, 10 oder 8.1, DVD-ROM Laufwerk, ChessBase 17, 16 oder 15, Internetzugang für Downloads.190,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.